

L'industrie des moyens de paiement est en évolution constante depuis de nombreuses années. Grâce à cette évolution, nous avons gagné en modernité et ainsi amélioré la sécurité, la rapidité et la rentabilité de nos transactions. La notion de paiement a toujours existé. Nous sommes tout d’abord passé par le troc puis par des systèmes d’échanges plus modernes, voyons comment nous avons fait évoluer nos moyens de paiements avec notre chef de produit Bruno Nicolafrancesco.
L’histoire des moyens de paiement
Depuis environ 2500 ans, nous pouvons payer avec des pièces de monnaie. L'idée du billet est née en Chine au début du VIII° siècle afin d’alléger les porte-monnaie. Nous remarquons que les pièces ont toujours été rondes et les billets toujours rectangulaires.
Le chèque, quant à lui, existe depuis le XVIII° siècle. La carte bancaire à été créée en 1967. Pour valider une transaction, les commerçants avaient un lecteur muni d’une feuille de carbone. Il suffisait de faire glisser la poignée afin de copier les informations de la carte sur un document qu’il fallait ensuite signer.
La carte bancaire comme nous la connaissons aujourd’hui, insertion dans un terminal et saisie d’un code, existe depuis 1990. En 2011, le TPE avec le paiement sans contact fait son apparition.
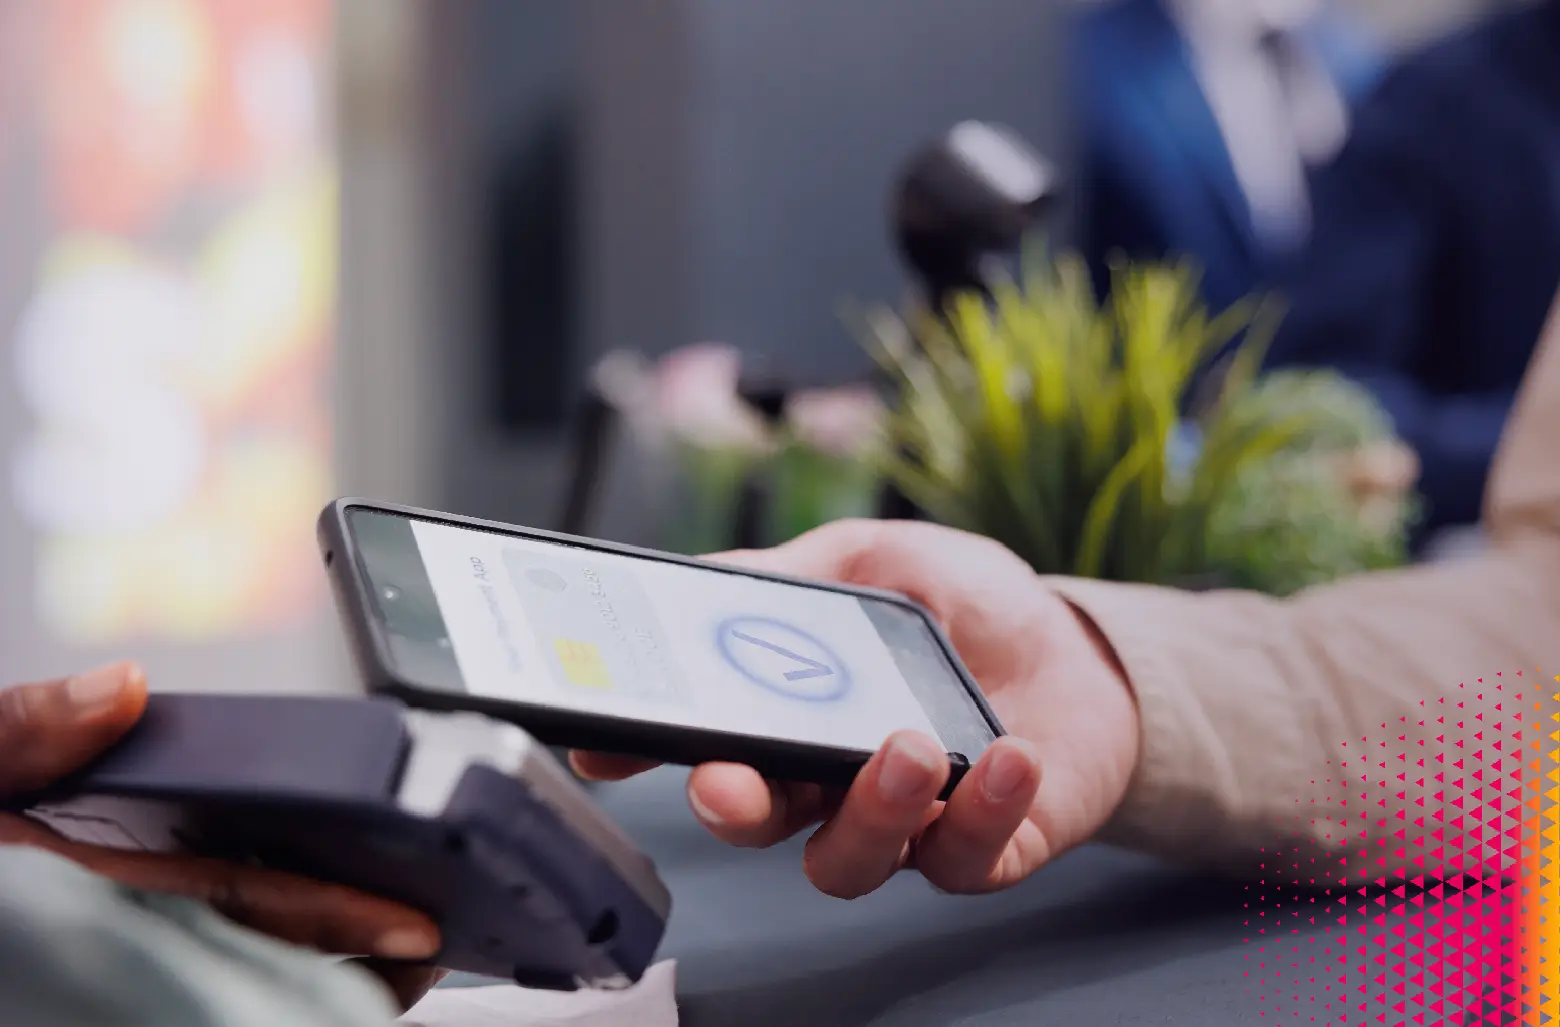
Depuis 2016, nous pouvons utiliser notre smartphone comme un mode de paiement sans contact.
Quels sont les moyens de paiement les plus utilisés aujourd’hui ?
Selon une étude de Statista effectuée en 2015, les moyens de paiement les plus utilisés sont : 1. La carte bancaire, 2. Les espèces, 3. Le chèque.
"Aujourd’hui, il y a les paiements en Europe, sécurisés grâce à la saisie du code, les paiements aux Etats-Unis où l’utilisation de la simple lecture de piste magnétique est encore courante. Puis d’un autre côté, il y la Chine où les moyens de paiement sont beaucoup plus modernes. Cela s’explique par le fait que la Chine a peu connue la carte bancaire." explique Bruno Nicolafrancesco.
Les chinois vivent alors une transition fulgurante depuis 20 ans où ils passent de l’espèce au smartphone ! Alipay et WeChat sont les deux plateformes de paiement principalement utilisées, aujourd’hui certaines grandes enseignes à Paris acceptent ces modes de paiement utilisés par les touristes chinois. Au moment de l’encaissement, le magasin émet un flash code et le client n’a plus qu’à le scanner afin d’effectuer le paiement.
Lire aussi : Qu’est-ce que Tap on Phone et pourquoi s’agit-il d’une véritable révolution pour le paiement dans le retail ?
Et demain, comment payerons-nous ?
Certaines tendances se profilent à l’horizon. En 2018, la reconnaissance optique a fait son apparition. Une caméra 3D analyse le visage du client, l’identifie afin d’effectuer le paiement. Nous remarquons que la tendance est de ne plus avoir à sortir quelque chose pour faire un règlement. C’est-à-dire, de dématérialiser le paiement et de nous désencombrer.
Nous allons nous orienter davantage sur le mode de paiement à l’usage, comme le télépéage aujourd’hui. Enfin, le vrai changement serait l’identification biométrique qui est une puce sous la peau. Grâce à ce procédé, il suffirait de placer sa main sur le lecteur afin d’effectuer le paiement. Il permettrait aussi d’identifier un individu lors d’un accident, ou connaître nos allergies, ouvrir sa maison, ou encore prendre le train ou le bus. Ce procédé existe déjà en Suède !
Et vous, vous seriez prêts à échanger votre carte bancaire par une puce sous cutanée ?