Una misma referencia puede llegar al almacén varias veces y no hacerlo siempre al mismo coste. El Precio Medio Ponderado (PMP) es el método de valoración de existencias que permite calcular el coste medio de las unidades disponibles teniendo en cuenta el precio y la cantidad de cada entrada. Este valor influye directamente en el coste de las ventas, el margen contabilizado y la valoración del inventario al cierre. En retail, donde las compras conviven con ventas en tiendas, ecommerce y otros canales, mantener una valoración coherente del stock resulta especialmente importante. En este artículo veremos qué es el PMP, cómo calcularlo y cuáles son sus principales diferencias frente a FIFO y LIFO.
Qué es el precio medio ponderado y para qué sirve en contabilidad
En retail es habitual comprar una misma referencia varias veces a lo largo del año y no siempre al mismo precio. El coste puede variar por las condiciones del proveedor, los gastos asociados o los cambios de precio entre pedidos.
El método del Precio Medio Ponderado permite calcular un único coste medio para esas unidades, teniendo en cuenta el precio de cada compra y la cantidad adquirida. Así, las entradas con más unidades tienen mayor peso en el cálculo y se obtiene un valor común para las existencias disponibles.
En España, el Plan General de Contabilidad establece, con carácter general, el coste medio ponderado para asignar valor a las existencias formadas por bienes intercambiables entre sí.
De esta forma, el Precio Medio Ponderado permite determinar de manera uniforme el valor contable del inventario, aunque una referencia se haya adquirido a diferentes precios.
Fórmula del precio medio ponderado
La fórmula PMP relaciona el valor total de las existencias disponibles con el número de unidades que las componen.
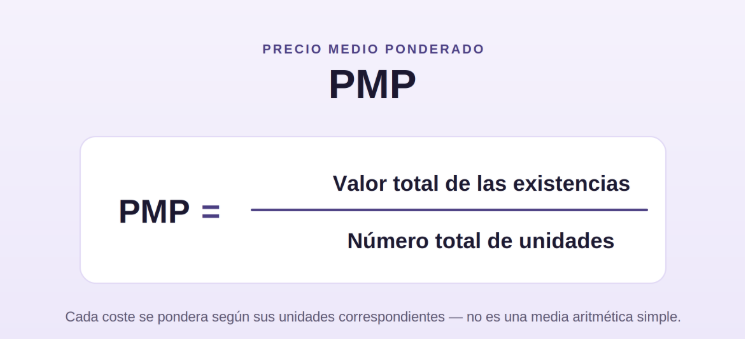
Por tanto, no consiste en realizar una media aritmética entre los distintos precios de compra. Cada coste debe ponderarse según las unidades correspondientes.
Variables que intervienen en el cálculo
Para calcular el Precio Medio Ponderado necesitamos conocer las unidades de cada entrada, su coste unitario y el valor acumulado de las existencias.
Además, desde el punto de vista contable, el precio de adquisición puede incorporar determinados gastos adicionales directamente atribuibles hasta que los bienes están ubicados para su venta, mientras que los descuentos y partidas similares deben considerarse de acuerdo con la normativa aplicable.
En grandes retailers, la calidad de estos datos cobra especial relevancia cuando existen múltiples proveedores, almacenes, establecimientos y mercados, por lo que contar con una gestión de inventario conectada ayuda a mantener una visión coherente de las existencias.
Cómo calcular el PMP paso a paso con un ejemplo práctico
Veamos un ejemplo sencillo aplicado a una referencia que recibe varias entradas a costes diferentes.
Ejemplo con varias entradas de stock a distinto precio
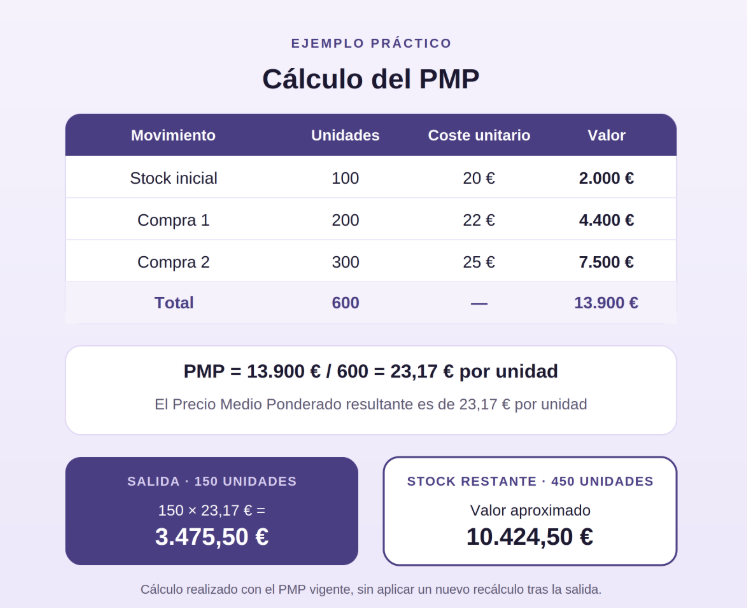
En una operación retail real, este proceso puede involucrar miles de referencias y numerosos movimientos. Por ello, la consistencia de la información entre compras, ventas, devoluciones y demás operaciones que afectan al inventario es fundamental.
Qué es el precio medio ponderado móvil y en qué se diferencia del PMP periódico
El Precio Medio Ponderado puede calcularse de forma móvil o periódica. La principal diferencia está en el momento en el que se actualiza el coste de las existencias:
- PMP móvil: el coste medio se recalcula cada vez que se registra una nueva entrada de mercancía. Si una compra llega a un precio diferente, se obtiene un nuevo PMP para las unidades disponibles.
- PMP periódico: el cálculo se realiza al finalizar un periodo determinado, teniendo en cuenta las existencias iniciales y las diferentes entradas registradas durante ese tiempo.
Esta diferencia cobra especial importancia en retailers con un volumen elevado de referencias y movimientos. Cuanto mayor sea la frecuencia de actualización, más importante es disponer de información precisa y sincronizada entre los sistemas que intervienen en la gestión del inventario.
Precio medio ponderado vs FIFO y LIFO: qué método elegir
Los métodos de valoración de inventario determinan qué coste se atribuye a los productos vendidos y cuál permanece asociado a las existencias finales. PMP, FIFO y LIFO siguen criterios diferentes cuando cambian los precios de adquisición. Su elección influye en la valoración contable.
Qué es el método FIFO (PEPS)
El método FIFO (First In, First Out) considera que las primeras unidades que entran en el inventario son las primeras que se venden. Por tanto, el coste de las ventas se calcula utilizando los precios de las compras más antiguas.
Las existencias finales quedan valoradas con los costes más recientes. FIFO está admitido tanto por el Plan General de Contabilidad español como por la norma internacional IAS 2.
Qué es el método LIFO (UEPS)
El método LIFO (Last In, First Out) aplica el criterio contrario: considera que las últimas unidades incorporadas son las primeras que salen. Los productos que permanecen en el inventario quedan asociados a los costes más antiguos.
Sin embargo, LIFO no está contemplado por el Plan General de Contabilidad español ni admitido por IAS 2, por lo que no puede utilizarse bajo estas normas.
Diferencia entre FIFO y LIFO
La principal diferencia entre FIFO y LIFO está en el orden utilizado para valorar las existencias:
- FIFO: sigue el orden de entrada de los productos.
- LIFO: aplica el orden contrario, comenzando por las últimas incorporaciones.
Cuando los precios de compra varían, esta diferencia puede generar resultados distintos tanto en el coste de las ventas como en el valor del inventario final.
Diferencia entre PMP y FIFO
La diferencia entre PMP y FIFO está principalmente en la forma de utilizar los distintos precios de compra:
- PMP: calcula un coste medio teniendo en cuenta el precio y la cantidad de las diferentes entradas de mercancía.
- FIFO: mantiene el orden de las compras y utiliza primero los costes correspondientes a las unidades adquiridas anteriormente.
Así pues, PMP suaviza las variaciones de precio, mientras que FIFO y LIFO las reflejan según el orden de salida establecido por cada método.
¿Qué método de valoración elegir?
En España, el Precio Medio Ponderado es el criterio establecido con carácter general para valorar existencias de bienes intercambiables, mientras que FIFO también puede utilizarse cuando resulte más conveniente para la gestión.
La elección dependerá de las características del inventario y del criterio que mejor refleje su valoración, manteniéndolo de forma uniforme para existencias de naturaleza y uso similares. LIFO, en cambio, no es una opción admitida por la normativa contable española ni por IAS 2.
Cómo afecta el PMP al margen, al coste de ventas y al cierre de ejercicio
El Precio Medio Ponderado influye directamente en el coste de ventas, el margen contabilizado y el valor del inventario. Cuando se vende un producto, su PMP determina el coste asociado a esa venta. Si aumenta y el precio de venta se mantiene, el margen disminuye; si baja, ocurre lo contrario.
A su vez, las unidades que no se venden permanecen valoradas en el inventario, por lo que el PMP también afecta al valor de las existencias al cierre del ejercicio.
En un gran retailer, este cálculo requiere disponer de datos unificados sobre inventario y ventas. Ventas en tienda y ecommerce, devoluciones y traslados deben registrarse correctamente, ya que cualquier inconsistencia puede afectar a la valoración del stock y a la información financiera.
Errores habituales al calcular el precio medio ponderado
La fórmula es sencilla, pero su aplicación puede complicarse cuando aumenta el volumen de operaciones. Entre los errores que conviene evitar encontramos:
- Calcular una media simple de precios sin ponderarla por unidades.
- Utilizar costes o cantidades incorrectos en las entradas.
- Tratar de forma inadecuada descuentos o costes atribuibles a la adquisición.
- No registrar correctamente devoluciones u otros movimientos.
- Aplicar criterios diferentes a existencias de naturaleza y uso similares.
- Trabajar con información desactualizada entre los sistemas que intervienen en la operación.
Por tanto, en un entorno omnicanal, calcular correctamente el PMP depende tanto del criterio contable como de la integridad, trazabilidad y coherencia de los datos, especialmente cuando existe una gestión del stock en diferentes canales.
Del dato operativo a una visión unificada del retail
Calcular correctamente el Precio Medio Ponderado requiere partir de información fiable sobre las operaciones que afectan al inventario. En un gran retailer, donde las ventas, devoluciones y movimientos de mercancía se producen en diferentes establecimientos y canales, mantener estos datos actualizados resulta fundamental para disponer de una visión consistente del stock.
Orisha Commerce ofrece soluciones de software para unificar la operativa de grandes retailers y conectar tiendas, ecommerce, pedidos y existencias. Dentro de su propuesta, Openbravo POS permite gestionar las operaciones del punto de venta como parte de una plataforma de comercio unificado preparada para integrarse con el ecosistema tecnológico del retailer.
De esta forma, las empresas pueden reducir la fragmentación de la información y avanzar hacia una gestión más coordinada y escalable.
Descubre cómo Orisha Commerce puede ayudarte a unificar tus operaciones y simplificar la gestión de tu negocio retail.