Une même référence produit peut entrer en entrepôt à plusieurs reprises, souvent à des coûts variables. Le prix moyen pondéré (PMP) est une méthode de valorisation des stocks utilisée pour calculer le coût moyen des unités en stocks disponibles, en tenant compte à la fois du prix d'achat et des quantités de chaque approvisionnement. Cette valeur impacte directement le coût des marchandises vendues, les taux de marge et l'évaluation du bilan en fin d'exercice. Dans le retail, où les achats s'articulent avec les ventes entre canaux physiques, e-commerce et autres points de contact, il est crucial de maintenir une valorisation rigoureuse des stocks. Cet article détaille ce qu'est le PMP, sa méthode de calcul, ainsi que ses différences avec les méthodes FIFO et LIFO.
Définition et rôle du prix moyen pondéré en comptabilité
Dans le secteur du retail, acheter une même référence plusieurs fois par an à des prix fluctuants est une pratique courante. Les coûts varient en raison des conditions fournisseurs, des frais de transport ou de manutention associés, ou encore des variations de prix entre les commandes. La méthode du prix moyen pondéré calcule un coût moyen unique pour ces unités en intégrant le prix et le volume de chaque entrée. Ainsi, les réapprovisionnements importants ont un poids supérieur dans le calcul, garantissant une valeur équilibrée et homogène pour l'ensemble du stock disponible. Dans la plupart des référentiels comptables, le PMP constitue la norme générale pour évaluer les biens interchangeables. En résumé, il offre une méthode cohérente pour fixer la valeur comptable, même lorsque le stock est constitué d'achats effectués à des coûts différents.
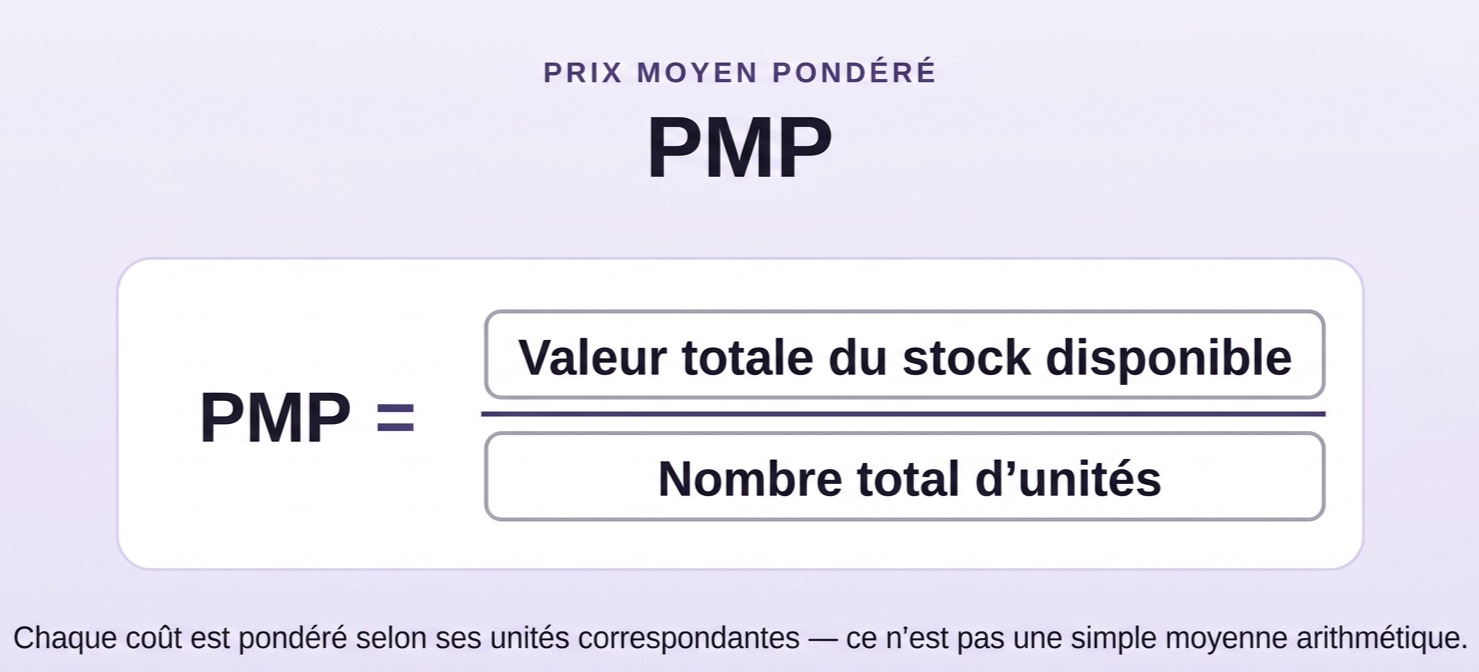
La formule du prix moyen pondéré
La formule du PMP calcule le rapport entre la valeur totale du stock disponible et le nombre total d'unités en stock. Il ne s'agit pas d'une simple moyenne arithmétique des prix d'achat : chaque coût d'acquisition doit être pondéré par son volume d'unités correspondant.
Variables intégrées dans le calcul
Le calcul du prix moyen pondéré nécessite de suivre le nombre d'unités de chaque approvisionnement, son coût unitaire et la valeur cumulée du stock. D'un point de vue comptable, le coût d'acquisition peut intégrer les frais directement imputables pour acheminer les articles sur leur point de vente, tandis que la gestion des promotions et des réductions doit être prise en compte conformément aux réglementations. Pour les grands réseaux de vente gérant de nombreux fournisseurs, entrepôts, logiciels de caisse et marchés internationaux, la visibilité du stock en temps réel et la gestion des stocks unifiés sont indispensables pour garantir l'exactitude et la cohérence des données.
Comment calculer le PMP pas à pas avec un exemple pratique
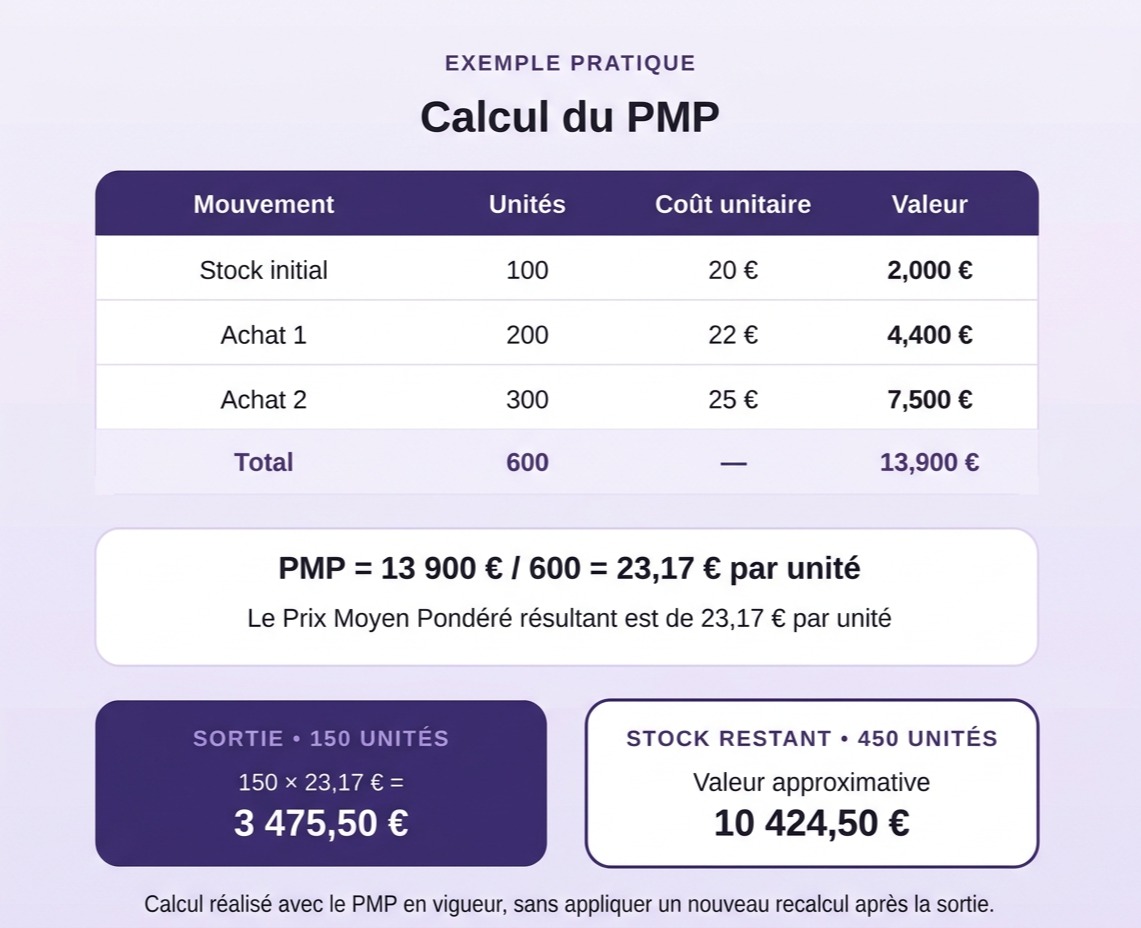
Examinons un exemple pratique simple pour une référence produit enregistrant plusieurs entrées en stock à des coûts distincts.
Exemple avec plusieurs entrées de stock à différent prix
Dans les opérations quotidiennes du retail impliquant des milliers de références et des volumes de vente élevés, maintenir une parfaite cohérence des données à travers l'approvisionnement, la gestion des commandes en magasin, les retours / remboursements et les transferts de stock est primordial.
PMP perpétuel vs PMP périodique : définitions et différences
Le prix moyen pondéré peut être calculé de façon perpétuelle (au fil de l'eau) ou périodique. La différence majeure réside dans la fréquence de mise à jour des coûts de stock :
- PMP perpétuel : le coût moyen est recalculé à chaque nouvelle entrée en stock. Si un réapprovisionnement arrive à un coût différent, un nouveau PMP est immédiatement appliqué à l'ensemble des unités disponibles.
- PMP périodique : le calcul s'effectue à la fin d'une période donnée, en prenant en compte le stock initial et l'ensemble des réceptions enregistrées sur cette durée.
Cette distinction est stratégique pour les grands commerçants gérant un catalogue étendu et un taux de rotation des stocks élevé. Plus la fréquence de mise à jour est élevée, plus l'intégration en temps réel devient essentielle entre les systèmes ERP, OMS, WMS et les logiciels de caisse (POS).
Prix moyen pondéré vs FIFO et LIFO : quelle méthode de valorisation choisir ?
Les méthodes de valorisation des stocks déterminent quels coûts sont affectés aux marchandises vendues et lesquels restent rattachés au stock final. Le PMP, le FIFO et le LIFO appliquent des critères distincts en cas de fluctuation des coûts d'approvisionnement, ce qui impacte directement les états financiers et le bilan.
Qu'est-ce que la méthode FIFO ?
La méthode FIFO (First In, First Out ou PEPS : Premier Entré, Premier Sorti) part du principe que les premiers articles entrés en stock sont les premiers vendus. En conséquence, le coût des marchandises vendues reflète les coûts d'acquisition les plus anciens, tandis que le stock final est évalué aux coûts les plus récents. La méthode FIFO est entièrement conforme aux normes comptables internationales (norme IAS 2).
Qu'est-ce que la méthode LIFO ?
La méthode LIFO (Last In, First Out ou DEPS : Dernier Entré, Premier Sorti) applique la logique inverse en posant que les unités les plus récemment acquises sont vendues en premier. Le stock restant demeure donc rattaché aux coûts les plus anciens. Cependant, la méthode LIFO est interdite par la norme IAS 2 et les référentiels comptables européens, ce qui la rend inexploitable sous ces réglementations.
Différence entre FIFO et LIFO
La différence fondamentale entre le FIFO et le LIFO réside dans la séquence chronologique appliquée pour valoriser le stock :
- FIFO : suit l'ordre chronologique d'arrivée (les premiers articles entrés sont les premiers sortis).
- LIFO : suit l'ordre chronologique inverse (les derniers articles entrés sont les premiers sortis).
En période de volatilité des prix, cette distinction génère des écarts significatifs sur le coût des marchandises vendues et sur la valeur du stock final au bilan.
Différence entre PMP et FIFO
La différence entre le PMP et le FIFO réside dans la manière dont les prix d'acquisition sont appliqués :
- PMP : calcule un coût moyen par unité pondéré par les volumes sur l'ensemble des approvisionnements.
- FIFO : suit les lots d'achat de façon séquentielle en consommant d'abord les coûts les plus anciens.
Le PMP lisse les variations de coûts dans le temps, tandis que le FIFO reflète les évolutions de prix au fil des flux de ventes.
Quelle méthode de valorisation devez-vous choisir ?
Le prix moyen pondéré est largement adopté comme la méthode par défaut pour valoriser les biens interchangeables, bien que le FIFO soit également autorisé lorsqu'il correspond mieux à la gestion opérationnelle. Le choix dépend de la nature des produits et de la méthode offrant la meilleure image fidèle de la valeur financière — à condition d'être appliquée de manière constante d'un exercice à l'autre. La méthode LIFO, en revanche, n'est pas autorisée par les normes européennes et internationales.
Comment le PMP impacte la marge, le coût des ventes et la clôture annuelle
Le prix moyen pondéré impacte directement le coût des marchandises vendues, les taux de marge et la valorisation du bilan. Lorsqu'un article est vendu, son PMP actuel détermine son coût de revient. Si le PMP augmente alors que les prix de vente restent fixes, la marge commerciale se réduit ; si le PMP baisse, la marge s'améliore. De plus, les unités non vendues restent inscrites à l'actif du bilan, façonnant directement les états financiers de fin d'année. Pour les acteurs du retail, cela exige une consolidation parfaite des données unifiées à travers les logiciels de caisse (POS), l'e-commerce, la gestion des commandes en magasin, les retours / remboursements et les transferts de stock afin d'éviter que des écarts ne faussent le bilan.
Les erreurs fréquentes lors du calcul du prix moyen pondéré
Bien que la formule soit simple en apparence, le passage à l'échelle opérationnelle amène de la complexité. Voici les pièges les plus courants à éviter :
- Calculer une moyenne arithmétique simple sans pondérer par le volume d'unités.
- Saisir des coûts d'achat ou des quantités réceptionnées inexacts.
- Mal intégrer la gestion des promotions et des réductions fournisseurs ou les frais de transport.
- Enregistrer de manière incorrecte les retours / remboursements ou les transferts de stock.
- Appliquer des critères de valorisation incohérents entre catégories de produits similaires.
- Exploiter un système hérité avec un temps de synchronisation différé des données.
Dans un environnement omnicanal, l'exactitude du calcul du PMP repose sur la qualité des données, la traçabilité et une architecture de commerce unifié connectant tous les canaux.
Des données opérationnelles à une vue unifiée du retail
Calculer précisément le prix moyen pondéré exige des données opérationnelles d'une fiabilité irréprochable. Pour les grands réseaux gérant des ventes, de la gestion des commandes en magasin et des retours / remboursements sur l'ensemble de leurs points de vente et canaux e-commerce, la centralisation des stocks est essentielle à une valorisation exacte du bilan.
Orisha Commerce propose une plateforme de commerce unifié conçue pour aider les retailers à connecter sans couture le stock magasin, le logiciel de caisse (POS), l'e-commerce et le système de gestion des commandes (OMS). Véritable cœur de cet écosystème, Openbravo POS optimise l'encaissement au sein d'une architecture SaaS nativement Cloud, s'intégrant facilement aux systèmes hérités, aux WMS et aux ERP. En éliminant les silos de données, les commerçants bénéficient d'une visibilité du stock en temps réel et évolutive sur l'ensemble de leurs opérations. Découvrez comment Orisha Commerce vous accompagne dans l'unification de vos activités et l'optimisation de votre gestion retail.